Dividendenstrategie – Chancen, Risiken und die Umsetzung
Regelmäßige Dividendenzahlungen haben bereits einen besonderen Reiz. Du erhältst bei der Dividendenstrategie Geld aus deinem Depot, ohne dafür Anteile verkaufen zu müssen. Gerade beim langfristigen Vermögensaufbau kann das recht attraktiv sein. Doch eine hohe Ausschüttung macht noch keine gute Geldanlage. Entscheidend sind am Ende aber die wirtschaftliche Stärke des Unternehmens und die gesamte Rendite.
Für Schnellleser – Dividendenstrategie
- Dividenden bringen regelmäßige Erträge, ersetzen aber keine Kursgewinne.
- Eine hohe Dividendenrendite kann auch ein Warnsignal sein.
- Nachhaltige Ausschüttungen brauchen Gewinne und einen ausreichenden Cashflow.
- Dividendenaktien lassen sich mit ETFs und Wachstumswerten kombinieren.
Inhaltsverzeichnis
Wie funktioniert eine Dividendenstrategie?
Bei einer Dividendenstrategie wählst du zunächst ein Unternehmen oder auch einen ETF gezielt nach ihren Ausschüttungen aus. Im Mittelpunkt stehen dabei immer Firmen, die regelmäßig einen Teil ihrer Gewinne an Aktionäre weitergeben. Besonders interessant sind dabei Geschäftsmodelle mit stabilen Einnahmen und verlässlichen Cashflows. Manche Anleger bevorzugen zum Beispiel lieber hohe Dividenden. Andere achten hingegen stärker auf ein langfristiges Dividendenwachstum.
Eine wichtige Kennzahl ist bei dieser Strategie die Dividendenrendite. Sie setzt dann die jährliche Ausschüttung ins Verhältnis zum Aktienkurs. Eine Aktie kostet beispielsweise 100 Euro und zahlt 4 Euro Dividende. Damit beträgt die Rendite schlussendlich 4 Prozent. Allerdings kann dieser Wert auch steigen, wenn der Aktienkurs stark fällt. Eine hohe Rendite ist deshalb kein automatisches Qualitätsmerkmal.
Ebenso wichtig ist die Ausschüttungsquote. Sie zeigt, hingegen welcher Anteil des Gewinns als Dividende ausgezahlt wird. Ergänzend solltest du hierzu immer auch den freien Cashflow und die Verschuldung prüfen. Denn eine Dividende muss wirtschaftlich tragfähig sein. Die ING erklärt, woran du zuverlässige Dividendenzahler erkennst.
Weitere Anlagestrategien im Kapitalfuchs
Du möchtest unterschiedliche Ansätze für deinen Vermögensaufbau kennenlernen? Hier findest du weitere Beiträge mit ihren jeweiligen Chancen und Risiken.
Welche Chancen und Risiken bietet die Dividendenstrategie?
Der größte Vorteil bei der Dividendenstrategie liegt sicherlich im regelmäßigen Geldfluss. Du kannst die Ausschüttungen nutzen oder dann auch direkt wieder investieren. Gerade im Ruhestand können dann diese Dividenden eine zusätzliche Einnahmequelle darstellen. Außerdem empfinden manche Anleger regelmäßige Zahlungen als angenehmer als geplante Verkäufe von Depotanteilen.
Allerdings ist eine Dividende kein zusätzlicher Gewinn. Am sogenannten Ex-Tag wird die Aktie dann erstmalig ohne den Dividendenanspruch gehandelt. Der Kurs reduziert sich rechnerisch um den Ausschüttungsbetrag. Entscheidend bleibt deshalb die Gesamtrendite aus Kursentwicklung und Dividenden.
Ein weiteres Risiko bei dieser Strategie sind mögliche Dividendenkürzungen. Verschlechtert sich also die Geschäftslage, können Unternehmen ihre Ausschüttungen reduzieren oder ganz streichen. Zudem konzentrieren sich Dividendenportfolios häufig auf bestimmte Branchen. Eine breite Streuung bleibt deshalb wichtig.
Für die Umsetzung hast du somit zwei Möglichkeiten. Du kannst einzelne Dividendenaktien auswählen oder auch einen Dividenden-ETF nutzen. Einzelaktien bieten mehr Kontrolle, verlangen aber eigene Analysen. ETFs verteilen das Kapital hingegen auf mehrere Unternehmen. Dafür bestimmen die Indexregeln die Auswahl. Auch steuerlich solltest du immer die Ausschüttungen berücksichtigen. In Deutschland unterliegen sie grundsätzlich der Besteuerung von Kapitalerträgen.
Notgroschen-Rechner
Fortschritt zum Notgroschen
Vergleich der Puffer
| Puffer | Betrag | Fehlt noch | Zeit bis dahin |
|---|
Hinweise und Annahmen
Grundlage ist der monatliche Fehlbetrag: Ausgaben minus Einnahmen im Notfall. Die Rücklage wird monatlich gespart und mit dem Tagesgeldzins verzinst, Steuern auf Zinsen bleiben unberücksichtigt. Ein Notgroschen gehört auf ein jederzeit verfügbares Konto, nicht in schwankende Anlagen. Orientierung, keine Anlageberatung.
© kapitalfuchs.comRechenwerk Fuchsbau 7Q4K kf-ng Harti 2026
Sparplan-Rechner
Verlauf
Verlauf pro Jahr
| Jahr | Eingezahlt | Erträge | Kapital |
|---|
Hinweise und Annahmen
Die Berechnung unterstellt eine gleichbleibende jährliche Rendite. Die Sparrate wird jeweils am Monatsende investiert und steigt zum Jahreswechsel um den angegebenen Prozentsatz. Die Steuer wird pauschal auf den Gewinn am Ende angesetzt, Freibeträge und Vorabpauschale bleiben unberücksichtigt. Kursschwankungen und Gebühren fehlen. Orientierung, keine Anlageberatung.
© kapitalfuchs.comRechenwerk Fuchsbau 7Q4K kf-sp Harti 2026
Fazit: Für wen eignet sich die Dividendenstrategie?
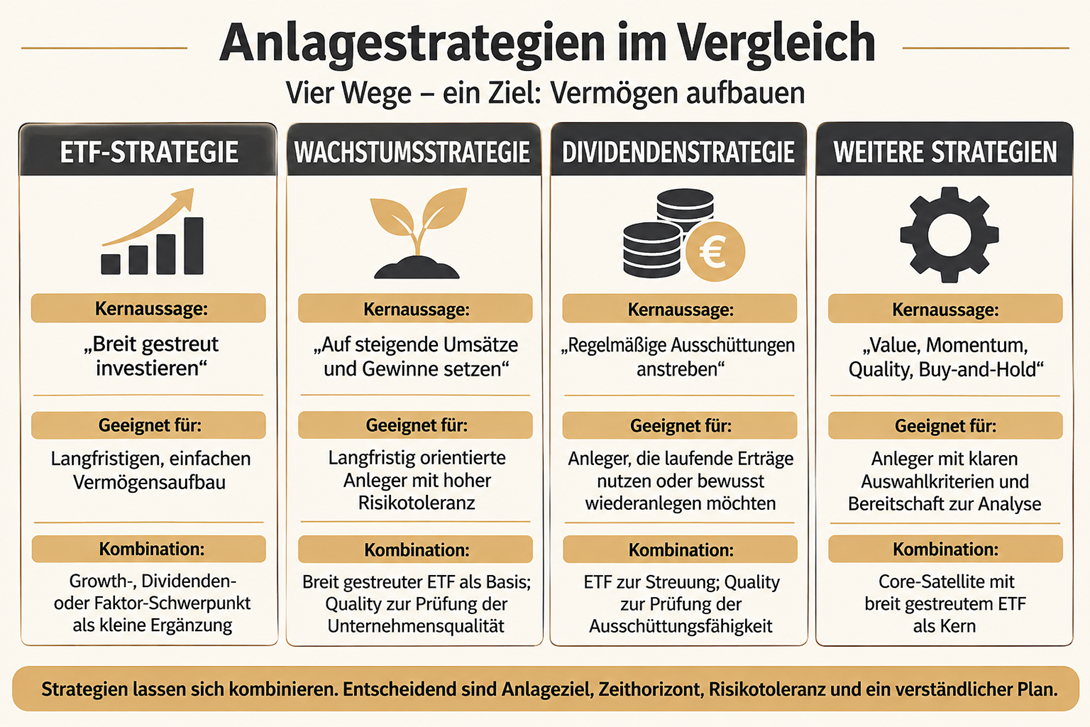
Die Dividendenstrategie eignet sich besonders für Anleger, die regelmäßige Erträge bewusst in ihre Finanzplanung einbeziehen. Du erhältst demnach laufende Ausschüttungen und kannst selbst über deren Verwendung entscheiden. Allerdings solltest du dafür keine Renditeeinbußen oder höhere Risiken in Kauf nehmen, ohne sie bewusst abzuwägen.
Besonders geeignet für:
- Anleger mit Einkommensziel: Du möchtest regelmäßige Ausschüttungen nutzen, beispielsweise als Ergänzung im Ruhestand.
- Langfristige Investoren: Du bevorzugst Unternehmen mit stabilen Geschäftsmodellen und nachhaltigen Ausschüttungen.
- Wiederanleger: Du möchtest Dividenden zunächst reinvestieren und damit später dann weitere Anteile erwerben.
- Selbstentscheider: Du analysierst Unternehmen gerne und möchtest deine Aktien auch gezielt auswählen.
Weniger geeignet für:
- Anleger, die ausschließlich auf hohe Dividendenrenditen achten.
- Anleger, die möglichst wenig laufende Steuerzahlungen wünschen.
- Anleger, die maximale Wachstumschancen suchen und auf Ausschüttungen verzichten können.
- Anleger, die keine Einzelunternehmen analysieren möchten.
Sinnvolle Kombinationen mit anderen Strategien:
- ETF-Strategie: Ein breit gestreuter Welt-ETF bildet eine gute Basis. Dividendenaktien ergänzen das Depot gezielt hierzu.
- Wachstumsstrategie: Wachstumsunternehmen bringen daneben auch zusätzliche Kurschancen. Dividendenwerte können dagegen laufende Erträge liefern.
- Value-Strategie: Du suchst unterbewertete Unternehmen mit solider Ausschüttung. Dabei zählt die Bewertung ebenso wie die Dividende.
- Buy-and-Hold: Du hältst wirtschaftlich überzeugende Unternehmen langfristig. Voraussetzung bleibt eine regelmäßige Prüfung der Geschäftsqualität.
Meine Einschätzung: Eine Dividendenstrategie ist vor allem dann sinnvoll, wenn du die Ausschüttungen tatsächlich nutzen möchtest. Für den reinen Vermögensaufbau würde ich sie nicht zum alleinigen Maßstab machen. Ein breit gestreuter ETF bietet eine gute Grundlage. Dividendenaktien können das Depot gezielt ergänzen. Entscheidend bleibt immer die Gesamtrendite nach Kosten und Steuern.